Власна CRM & Автоматизація
Фінансова аналітика в CRM: як контролювати чистий прибуток, Cash Flow і дебіторку без втрат бюджету та очікування кінця місяця (кошторис і ROI)
Чому прибутковий у звітах бізнес раптово опиняється з порожнім рахунком у день виплати зарплат
Найнебезпечніша пастка зростаючої B2B-компанії, дистриб'ютора або виробництва з оборотом $80,000–$300,000 на місяць — це сліпота між моментом підписання угоди та фактичним залишком грошей на рахунку. Менеджери звітують про рекордне виконання плану продажів у стандартній воронці, але 25-го числа засновник виявляє касовий розрив на $18,000: податки, оренду та закупівлю нової партії сировини нічим платити, бо 44% оборотного капіталу заморожено в прострочених відвантаженнях, а ще 7% маржі непомітно «з'їли» індивідуальні знижки та логістичні штрафи. Саме тому повноцінна фінансова аналітика в crm є питанням фінансового виживання, а не просто красивим графіком.
За даними галузевих досліджень платіжної дисципліни у B2B (Quadient, Beam AI, Transformance 2025–2026), у компаніях із ручним обліком у таблицях середній термін повернення дебіторки (DSO — Days Sales Outstanding) становить 47 днів, а ймовірність стягнення боргу падає з 69% на третьому місяці прострочення до 51% на шостому. Водночас системна автоматизація фінансового обліку компанії прямо всередині операційного ядра CRM скорочує DSO до 36–40 днів, знижує собівартість обробки одного інвойсу з $14.50 до $1.80 і вивільняє до 30% заморожених обігових коштів за перші 90 днів роботи. У цій статті ми розберемо архітектуру управлінського модуля P&L та Cash Flow вартістю $4,000–$8,000 і покажемо на реальних проєктах, як перетворити CRM на фінансовий пульт керування бізнесом.
Ілюзія обороту: чому зростання продажів у таблицях веде до раптового касового розриву
Класичні хмарні CRM (HubSpot, Pipedrive, Zoho, Bitrix24) спроєктовані для обліку обіцянок, а не реальних грошей. Коли менеджер перетягує картку клієнта на суму $12,000 у колонку «Успішно реалізовано», коробкова система додає всі $12,000 у графік доходу поточного місяця. Проте у реальному секторі економіки між цією цифрою та вільним грошовим потоком лежить прірва з трьох структурних розривів.
1. Розрив між методом нарахування (P&L) та касовим методом (Cash Flow)
Звіт про прибутки та збитки (P&L) відповідає на запитання «Скільки ми заробили за фактом відвантажених товарів чи підписаних актів?», тоді як звіт про рух грошових коштів (Cash Flow) показує «Скільки живих грошей лежить на рахунках просто зараз для оплати зобов'язань?». Якщо ви відвантажили партію продукції на $40,000 з відстрочкою платежу Net 30, у P&L ви вже прибуткові, але у вашому Cash Flow утворилася діра на суму закупленої сировини, ПДВ та виплаченої комісії менеджеру. Коли облік cash flow в crm відсутній, кожне подвоєння продажів із післяплатою прискорює банкрутство через дефіцит обігового капіталу.
2. Синдром «посмертного обліку» 15-го числа наступного місяця
У 85% малого та середнього бізнесу управлінський баланс зводиться фінансистом або головним бухгалтером вручну в Google Sheets між 10-м і 15-м числом наступного місяця. Це означає, що коли власник дізнається про збитковість окремого напрямку або касовий розрив за жовтень, компанія вже два тижні живе в листопаді, продовжуючи генерувати ті самі збитки. Додатково кожен перенос виписок із клієнт-банку Monobank, Приват24, Stripe чи Wise у зведені таблиці містить до 4–6% помилок рознесення статей витрат (CAPEX/OPEX).
3. Порівняння підходів: чому зовнішні сервіси (Finmap, QuickBooks, Power BI) не замінюють фінансове ядро в CRM
Часто підприємці намагаються закрити фінансову сліпоту покупкою окремих хмарних сервісів — від трекерів руху коштів рівня Finmap ($25–$85/міс) та бухгалтерських пакетів QuickBooks ($35–$140/міс) до побудови дашбордів у Power BI. Проте відірваність фінансового софту від операційної бази замовлень створює подвійне введення даних. Детальну архітектуру єдиного контуру ми розібрали у профільному хабі Власна CRM та автоматизація замість Excel.
| Параметр фінансового контролю | Зведені таблиці Excel / Google Sheets | Коробкова CRM + зовнішній сервіс (Finmap / QuickBooks) | Власна CRM із вбудованим фінансовим модулем |
|---|---|---|---|
| Актуальність даних про чистий прибуток | Затримка 10–20 днів (ручне зведення раз на місяць) | Затримка 1–3 дні (потребує ручної звірки інвойсів з угодами) | У реальному часі (оновлюється в секунду проведення транзакції) |
| Точність розрахунку маржі замовлення | Низька (середня націнка без урахування логістики та повернень) | Часткова (фінсервіс бачить платіж, але не знає собівартості SKU) | 100% точність (авто-вирахування COGS, доставки, еквайрингу та бонусу) |
| Блокування відвантажень боржникам | Відсутнє (менеджер не бачить таблицю бухгалтера) | Відсутнє або через платні милиці вебхуків | Автоматичний стоп-лист у картці клієнта при простроченні |
| Вартість обробки 1 рахунку/акту | $12.80–$22.00 у еквіваленті робочого часу | $5.50–$9.00 + абонплата за обидві платформи | $0.80–$1.50 (генерація та звірка з банком за 1 клік) |
| Вартість володіння за 3 роки (20 осіб) | $36,000+ у зарплатах на рутинну звірку та списаних боргах | $24,000–$45,000 (ліцензії CRM + фінсервіс + інтегратори) | $4,500–$8,000 одноразово за розробку модуля ($0/міс за місця) |
Анатомія фінансового дашборду керівника: 4 цифри, які мають оновлюватися в реальному часі
Коли ми проєктуємо дашборд чистого прибутку для керівника, ми відмовляємося від декоративних кругових діаграм, які не несуть управлінського змісту. Перший екран CEO або засновника будується за принципом бортової панелі літака: за 15 секунд ранкового огляду ви маєте бачити 4 фундаментальні фінансові метрики та їхнє відхилення від плану.
1. Доступний залишок коштів за вирахуванням резервів (True Free Cash)
Загальний баланс на розрахункових рахунках ФОП і ТОВ, картках та у криптогаманцях (USDT) — це ще не гроші власника. Правильно спроєктована система автоматично розділяє баланс на три кошики: Загальний залишок, Зарезервовані зобов'язання (передплати клієнтів за ще не виконані замовлення, накопичений податковий резерв 5%/ПДВ, фонд зарплати до кінця місяця) та Чистий вільний кеш (Free Cash), який можна безпечно виводити у дивіденди або реінвестувати без ризику зупинити операційну діяльність.
2. Операційний P&L та динамічна точка беззбитковості (Break-Even Progress Bar)
Замість того щоб чекати кінця місяця, кастомна CRM щодня списує постійні витрати компанії (оренда складу й офісу, фіксовані ставки штату, підписки на сервери) пропорційно календарним дням або фіксує прогрес покриття місячного OPEX. На дашборді це виглядає як інтерактивна шкала точки беззбитковості: наприклад, «Постійні витрати місяця: $14,200. На 16-те число зароблено $14,850 валової маржі — точка беззбитковості пройдена о 14:20, кожна наступна угода формує чистий прибуток».
3. Платіжний календар на 30 днів із попередженням про касовий розрив
Система будує погодинний і поденний графік майбутніх приходів (на основі підтверджених дат оплат у відкритих угодах з урахуванням історичного коефіцієнта пунктуальності конкретного контрагента) та обов'язкових виплат (графік розрахунків із постачальниками, оренда, податки). Якщо через 9 днів планові списання перевищують прогнозований залишок на рахунку, CRM підсвічує цей день червоним маркером і виводить суму очікуваного дефіциту, даючи фінансисту тиждень запасу для прискорення інкасації дебіторки.
Саме таку прозору архітектуру фінансового обліку балансів, транзакцій та прогресивних нарахувань ми реалізували в клієнтському та адміністративному кабінеті платформи Academic Papers. На одному екрані поєднано картки загальних витрат, нарахованих бонусів і доступного залишку з миттєвим поповненням рахунку, інтерактивну шкалу прогресу між рівнями лояльності (від Bronze до Premium) та деталізований реєстр кожної фінансової операції зі статусами інвойсів:

Світлофор дебіторської заборгованості: авто-нагадування клієнтам та заморожування відвантажень
За статистикою B2B-рикну США та ЄС, до 43–47% рахунків із відстрочкою платежу оплачуються із запізненням. Коли контроль дебіторської заборгованості crm перекладається на пам'ять менеджерів з продажу, компанія неминуче перетворюється на безкоштовний банк для своїх клієнтів, адже продавцю психологічно некомфортно «тиснути» на покупця. Інженерне рішення полягає у повній деперсоналізації процесу стягнення боргів через алгоритм «Світлофора».
1. Матриця старіння боргу (AR Aging Buckets: 1–7, 8–14, 15–30, 30+ днів)
У кастомній CRM кожна неоплачена або частково оплачена накладна автоматично маркується за кошиками прострочення (Aging Buckets) і змінює статус контрагента без участі людини:
Зелена зона (до настання дедлайну): за 3 дні до дати платежу система автоматично генерує ввічливе нагадування у Telegram/Viber або на email клієнта з прямим посиланням на інвойс та реквізитами IBAN.
Жовта зона (прострочення 1–7 днів): угода підсвічується жовтим у робочому просторі менеджера, система створює обов'язкове завдання на дзвінок із фіксацією нової дати обіцяного платежу (Promise-to-Pay), а клієнт отримує автоматичне повідомлення про призупинення накопичення дилерських знижок.
Червона зона (прострочення 8–14+ днів): автоматичне програмне блокування (Credit Hold) на створення нових видаткових накладних для цього ЄДРПОУ/контрагента, поки фінансовий директор не розблокує ліміт або банк не підтвердить надходження коштів через API.
2. Автоматичний матчинг банківських виписок (95%+ Touchless Cash Application)
Головна причина конфліктів між складом, менеджерами та клієнтами — ситуація, коли гроші вже прийшли на рахунок, але бухгалтер ще не встиг рознести виписку в таблиці. Ми інтегруємо CRM напряму з API банків (Monobank, Приват24 для бізнесу, ПУМБ, Stripe, Wise) через захищені вебхуки. Як тільки надходить безготівковий платіж, парсер розпізнає ЄДРПОУ або номер рахунку в призначенні платежу, за 2 секунди закриває відповідний борг, знімає блокування відвантаження і надсилає комірнику пуш-сповіщення на збірку замовлення.
Як пов'язати воронку менеджерів із собівартістю та маржинальністю кожного замовлення
Друга хронічна хвороба відділів продажу — мотивація менеджерів від валового обороту (Gross Revenue), а не від чистої маржі (Net Margin). Коли продавець отримує 3% від суми чека, йому вигідно дати клієнту максимальну знижку 15%, погодитися на безкоштовну доставку за рахунок компанії і продати товар із фактичною рентабельністю 1.5%. Щоб зупинити цю ерозію прибутку, ми вшиваємо калькуляцію юніт-економіки прямо в картку створення замовлення.
Ручний фінансовий облік у таблицях проти автоматизованого P&L та контролю дебіторки в CRM (оборот $120,000/міс)
- Заморожений капітал через DSO 47 днів: $45,000 постійно «висять» у боргах клієнтів
- Безнадійна дебіторка та непомічені штрафи: −$1,800/міс (списання боргів 90+ днів)
- Ерозія маржі на неконтрольованих знижках: −$1,250/міс (продажі нижче цільової рентабельності)
- Зарплатні витрати на ручне зведення P&L: −$800/міс (65 годин фінансиста і власника)
- Готовність звіту про чистий прибуток: 15-те число наступного місяця
- Вивільнення обігового капіталу (DSO 34 дні): +$13,500 живих грошей повернуто на рахунок
- Авто-світлофор дебіторки та стоп-відвантаження: +$1,550/міс збережено за рахунок ліквідації прострочень
- Блокування збиткових знижок у картці угоди: +$1,970/міс за рахунок росту середньої маржі на +3.6%
- Автоматичний банк-клієнт та миттєвий P&L: +$800/міс економії часу (звіт за 1 клік о 09:00)
- Окупність інвестиції ($6,500): 1.5 місяця (46 днів до повного повернення витрат)
Впровадження автоматизованого фінансового контуру за $6,500 не лише генерує +$4,320 щомісячного додаткового чистого прибутку на тому ж обороті $120k, а й одноразово вивільняє $13,500 живих обігових коштів за рахунок скорочення простроченої дебіторки.
1. Динамічна формула юніт-економіки замовлення та захист мінімальної маржі
Коли менеджер формує специфікацію замовлення у власній CRM, система в реальному часі підтягує закупівельну собівартість партії (FIFO або середньозважену за курсом валюти на день закупівлі), віднімає комісію платіжного шлюзу чи маркетплейсу, зарезервовану вартість логістики, ретро-бонус дилера та податкове навантаження. Якщо менеджер намагається виставити знижку, через яку чиста маржа падає нижче встановленого порогу (наприклад, < 18%), кнопка «Виставити рахунок» блокується і вимагає цифрового погодження керівника відділу продажів у 1 клік.
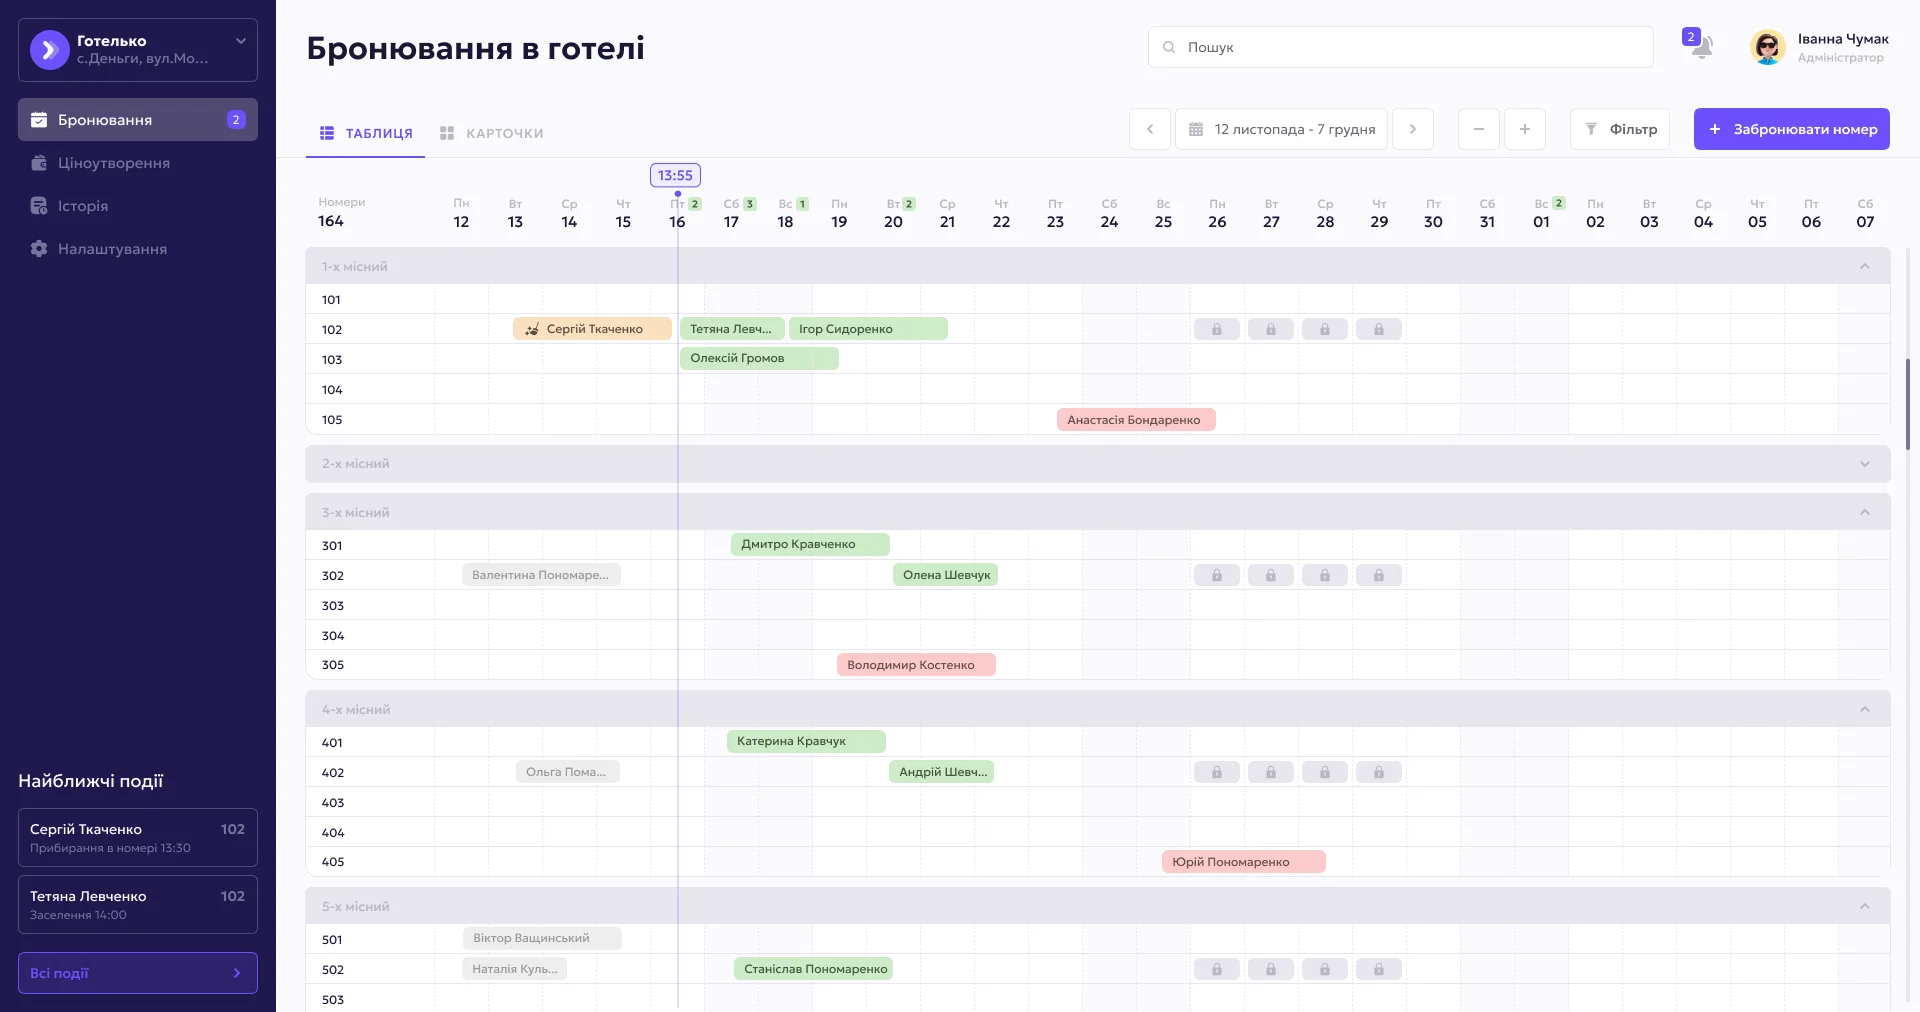
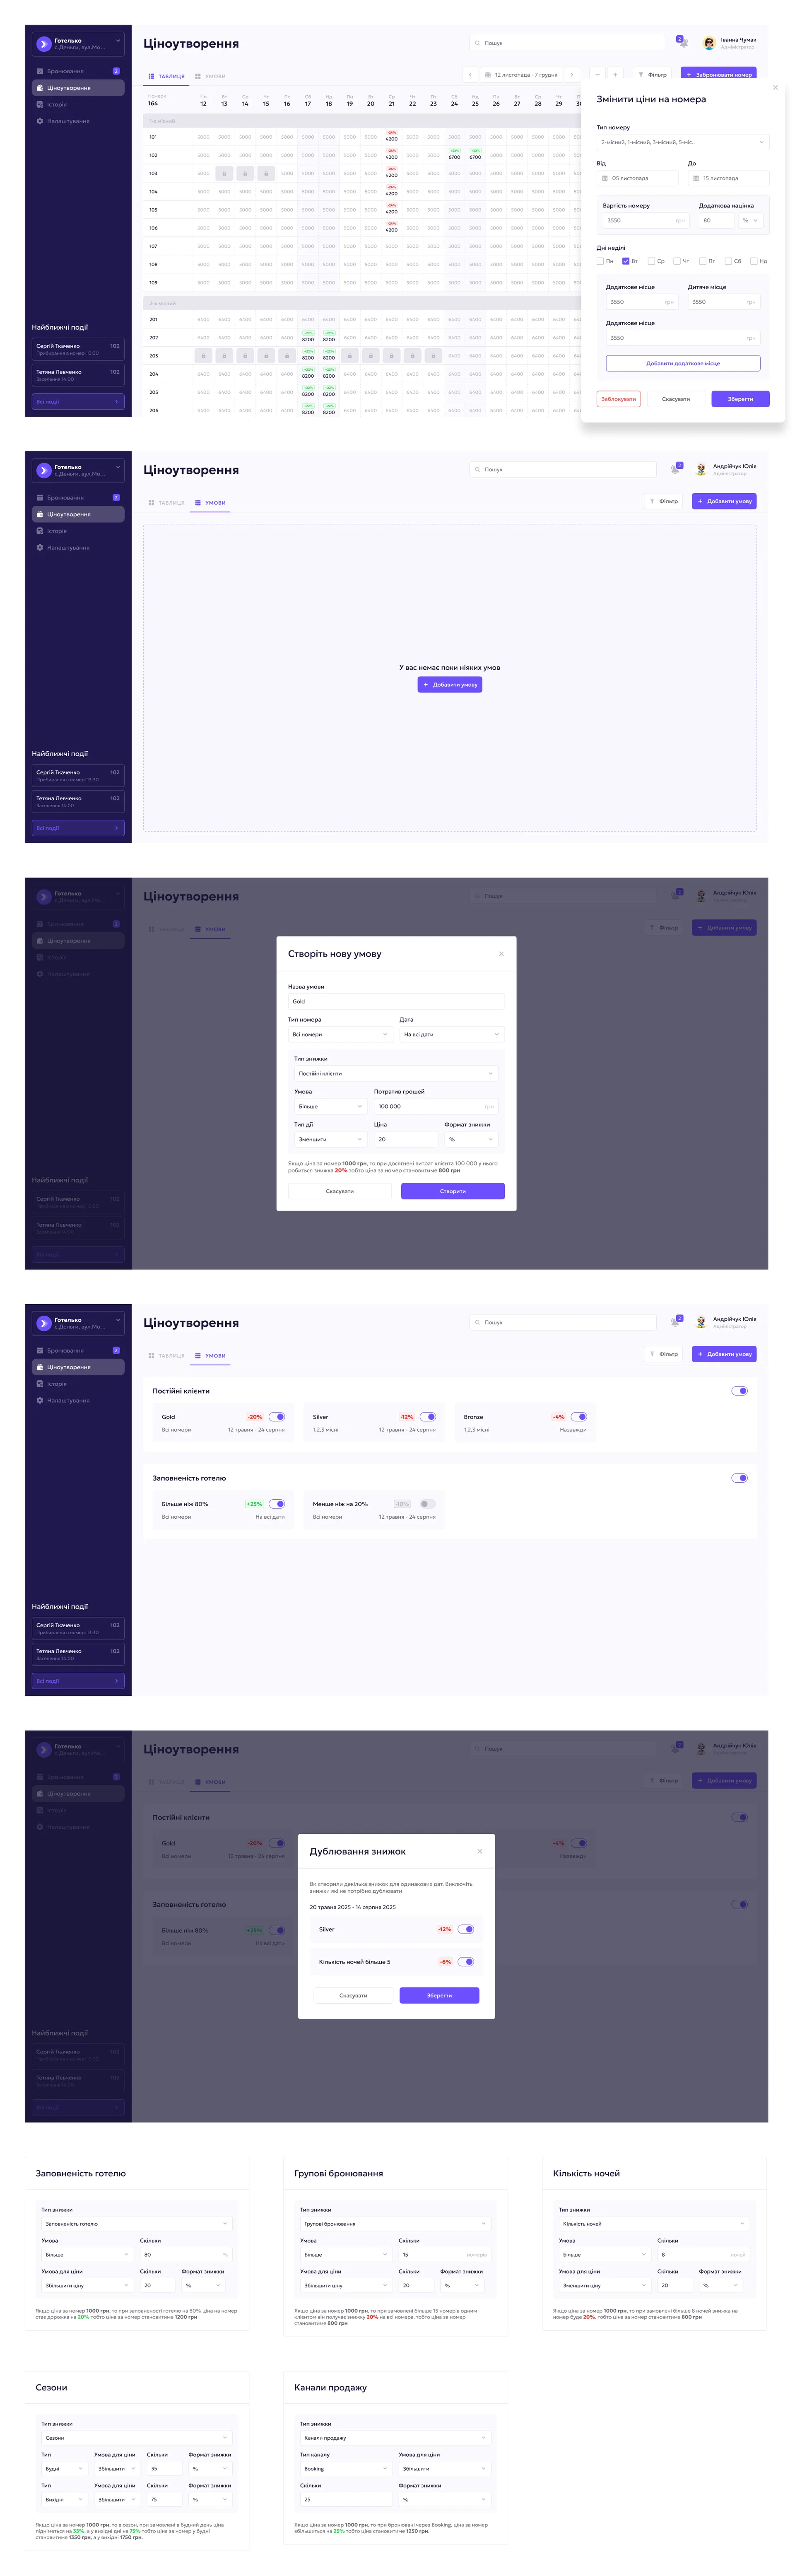
Саме таку систему автоматизованого захисту дохідності та масового управління тарифами ми спроєктували для MVP готельної PMS/CRM SIESTA. Щоб виключити людський фактор і продаж номерів за нерентабельними ставками, ми об'єднали матричну таблицю тарифів по категоріях (`Базова ціна`, `Тариф не повертається`) із висувною панеллю групового редагування цін (`Зміна ціни для обраних дат` з точним кроком `+ Збільшити / - Зменшити` у `UAH` або `%`), а нижче винесли конструктор автоматичних правил ціноутворення із захистом від накладання конфліктних акцій:
2. Нарахування KPI та бонусів менеджерам виключно за касовим фактом
Щоб відділ продажів був особисто зацікавлений у швидкому поверненні дебіторки, кастомна CRM змінює алгоритм розрахунку мотивації. У власному дашборді менеджер бачить дві цифри свого бонусу: «Потенційний бонус (у відвантажених угодах)» та «Підтверджений бонус до виплати (за фактично оплаченими інвойсами з урахуванням чистої маржі)». Як тільки клієнт затримує оплату понад 14 днів, коефіцієнт премії за цією угодою автоматично знижується на 0.5% за кожен день прострочення — після цього менеджери починають контролювати своєчасність оплат краще за будь-якого колектора.
Від ручного зведення звіту за вихідні — до 1 кліку під час ранкової кави: кейси впровадження
Перехід від хаосу в таблицях до автоматизованого управлінського обліку не вимагає зупинки компанії чи піврічного навчання бухгалтерії. Ми впроваджуємо фінансове ядро поетапно за 4–5 тижнів, синхронізуючи його з вашими робочими рахунками та мобільними пристроями.
1. Мобільний пульт власника (375px): контроль ROI та фінансових потоків зі смартфона
Власник бізнесу рідко сидить перед 27-дюймовим монітором протягом дня — більшість рішень щодо погодження великих закупівель, дилерських знижок чи виплат підрядникам приймаються в дорозі зі смартфона. Проте відкрити широку таблицю P&L або шахматку платежів у Google Sheets на екрані 375px — це тортури з горизонтальним зумом і випадковим видаленням формул.
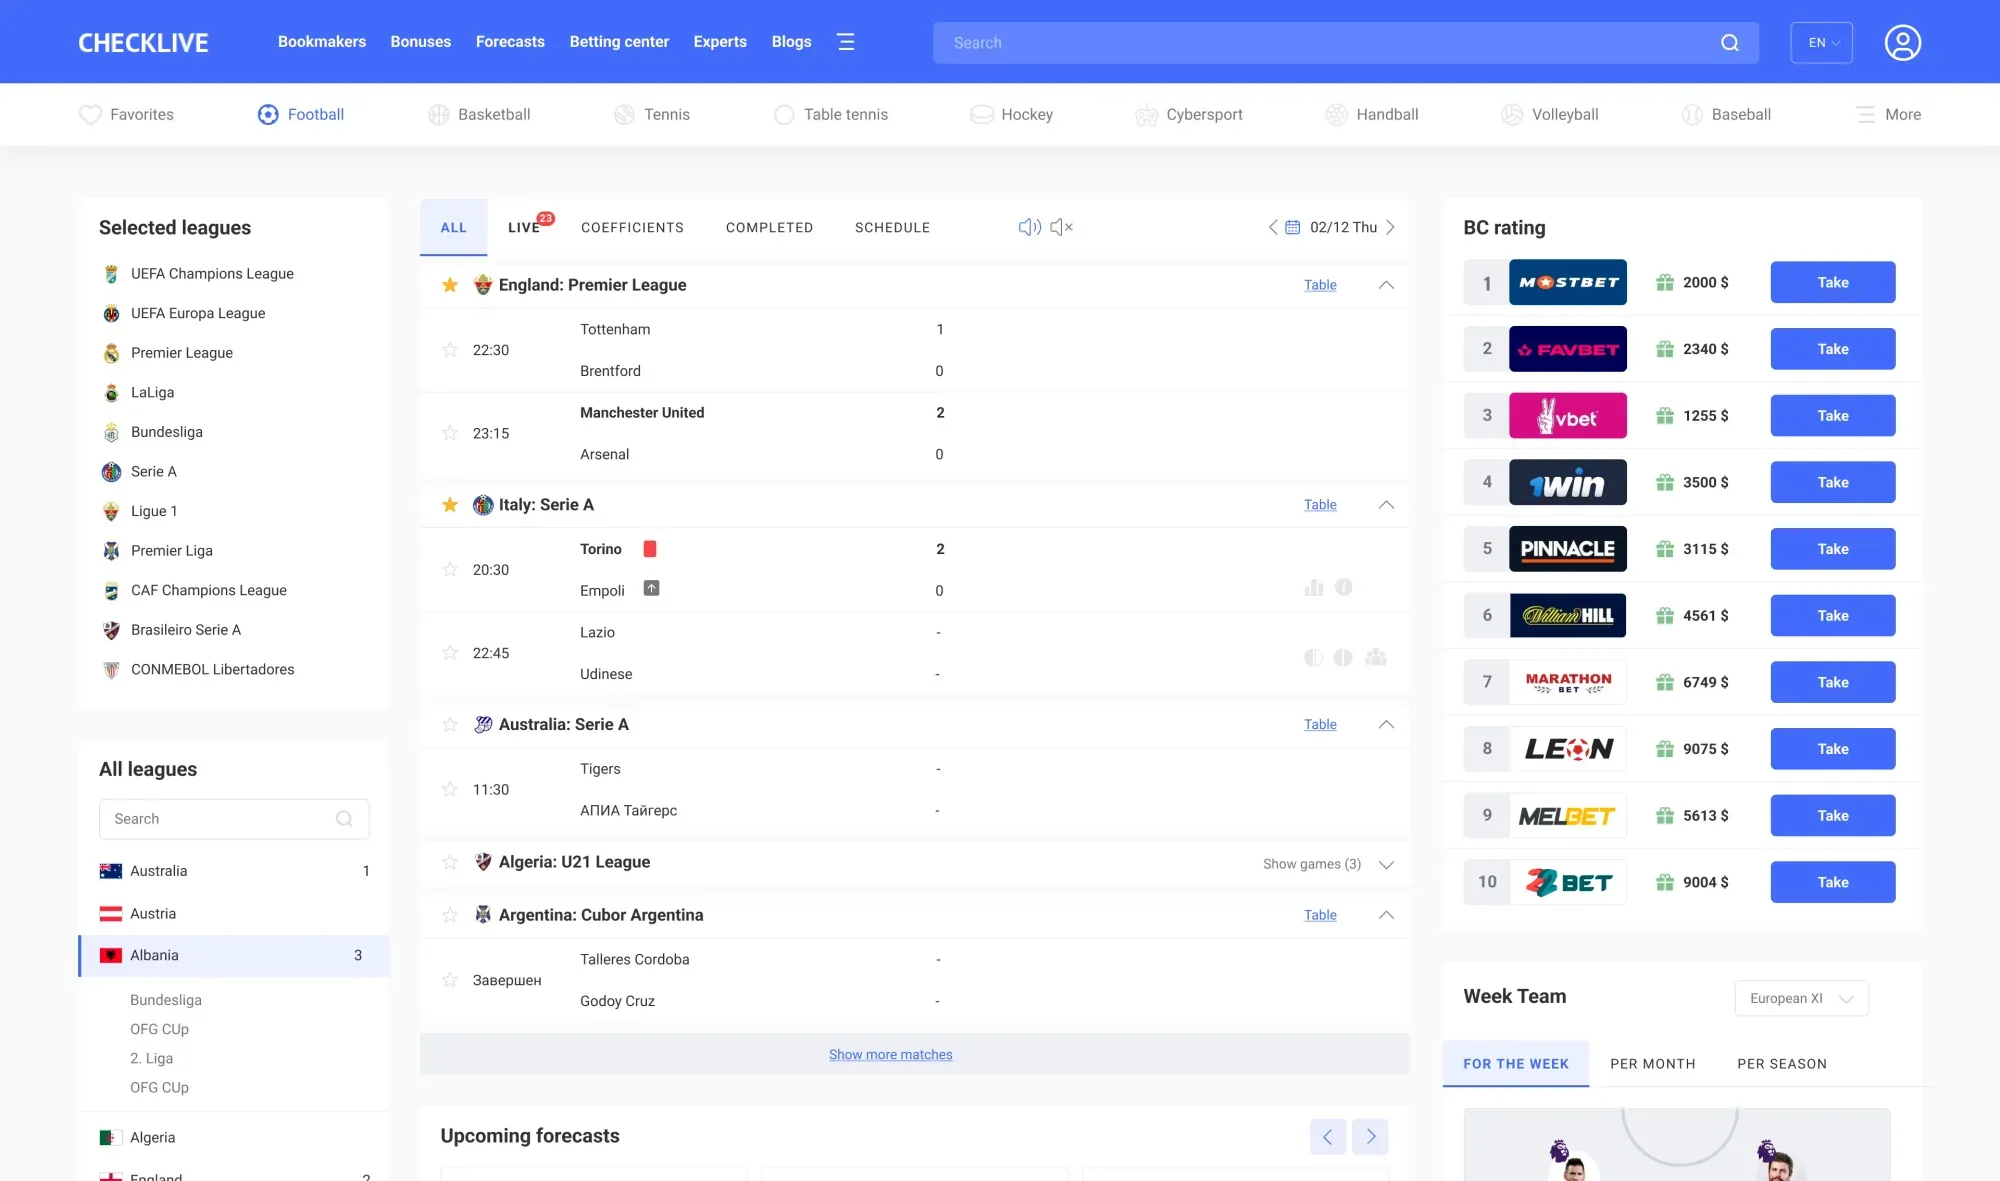
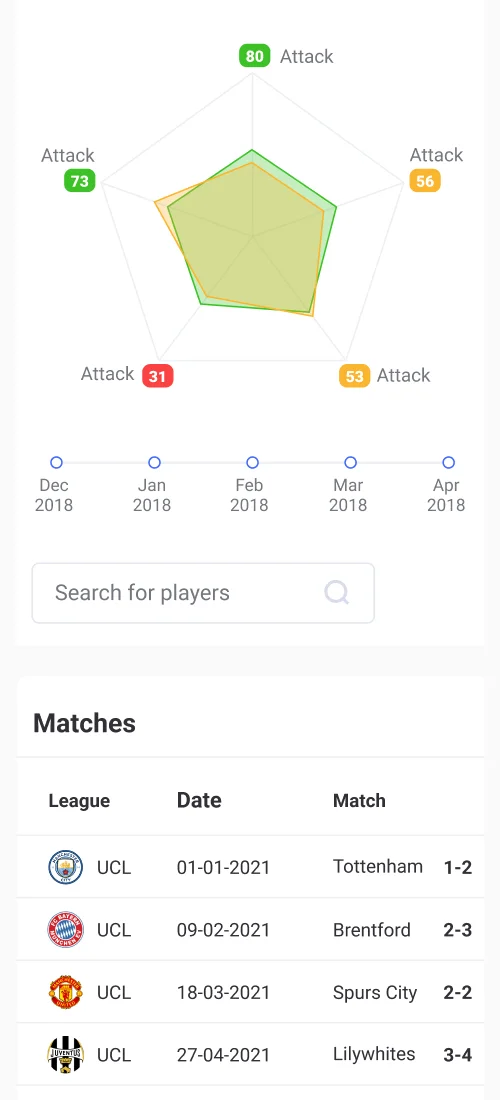
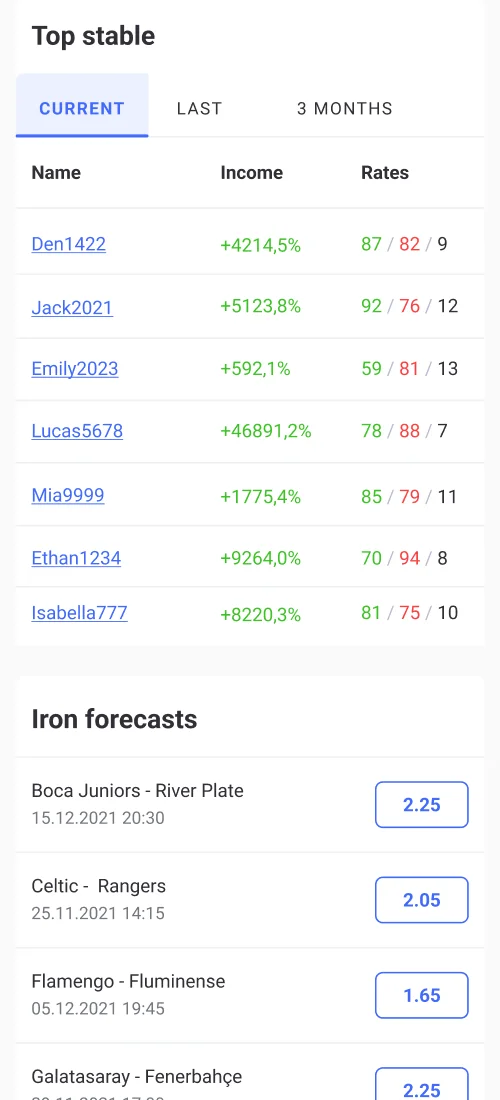
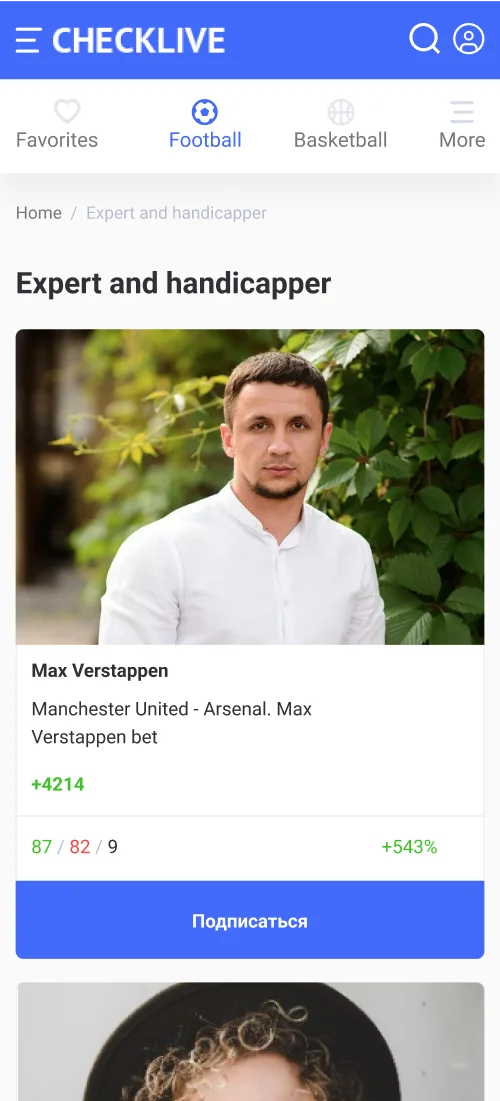
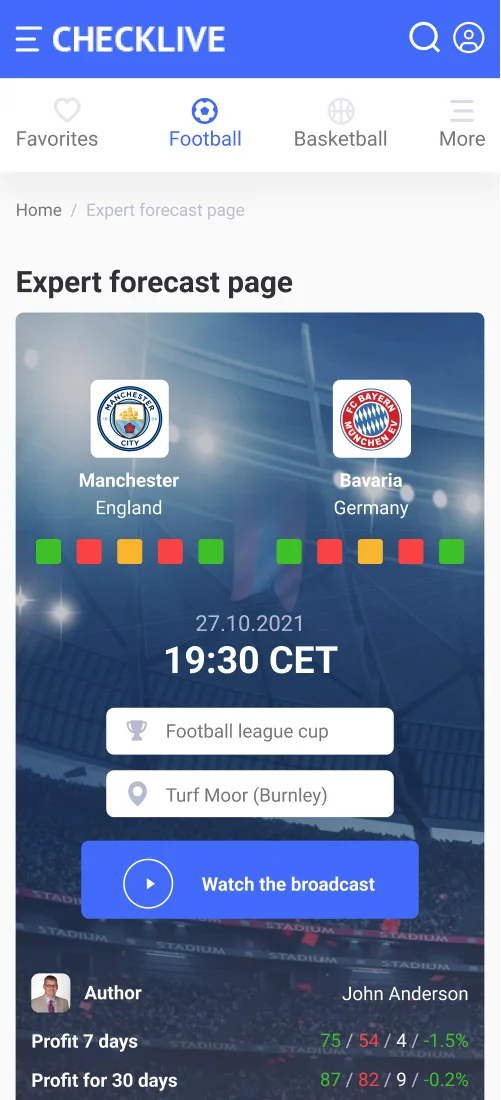
Під час розробки складних аналітичних платформ, таких як сервіс спортивної статистики та розрахунку прибутковості прогнозів CheckLive, ми спроєктували 23 спеціалізовані мобільні екрани для миттєвого зчитування щільних фінансових і статистичних метрик на ходу. Багатоколонкові таблиці дохідності (`Top stable` із перемикачами періодів `CURRENT / LAST / 3 MONTHS` та відсотками `Income`), радарні діаграми показників і картки прибутковості за 7 та 30 днів (`Profit 7 days / Profit for 30 days`) були трансформовані в компактні мобільні екрани з колірним кодуванням результативності:
2. Як за 3 хвилини порахувати фінансові втрати вашої компанії на ручному обліку
Перш ніж замовляти розробку фінансового модуля чи повноцінної кастомної CRM, проведіть швидкий аудит поточних втрат:
Порахуйте суму простроченої дебіторської заборгованості понад 14 днів станом на сьогодні.
Помножте кількість рахунків та актів за місяць на 12 хвилин ручної роботи (виписка, відправка, перевірка банку, перенесення в таблицю маржі).
Оцініть, скільки разів за останній квартал менеджери продавали товар із маржею нижче нормативної через застарілі прайси.
Щоб отримати точний розрахунок у доларах за 2 хвилини, скористайтеся нашим безкоштовним інженерним інструментом Калькулятор фінансових втрат «З таблиць у власну CRM».
Головні висновки
Готові бачити реальний чистий прибуток і вільний кеш компанії щоранку в 1 клік?
Зростання обороту у стандартній воронці продажів без контролю Cash Flow та терміну повернення дебіторки (DSO) є головною причиною раптових касових розривів у прибуткових на папері B2B-компаніях.
Вбудована фінансова аналітика в CRM об'єднує три контури на одному екрані керівника: вільний грошовий потік за вирахуванням резервів (Free Cash), операційний P&L у реальному часі та 30-денний платіжний календар.
Автоматичний «Світлофор дебіторської заборгованості» та пряма синхронізація з клієнт-банками скорочують середній цикл інкасації рахунків із 47 до 34 днів, вивільняючи до 30% замороженого обігового капіталу.
Інвестиція у розробку кастомного модуля фінансів ($4,500–$8,000) окупається за 1.5–3 місяці за рахунок блокування нерентабельних знижок, ліквідації безнадійних боргів та відмови від ручного зведення таблиць.