Мобільні Додатки iOS / Android
UX у фінтех, платіжних та крипто-додатках: як зупинити 68% втрат на KYC-онбордингу, прискорити біометрію Face ID та окупити бюджет розробки
Чому 68% залучених за $25–$60 користувачів видаляють фінтех-додаток ще до першого поповнення рахунку
У фінансовому секторі, необанкінгу, платіжних сервісах та Web3/крипто-гаманцях вартість залучення одного інсталу з реєстрацією (CAC) є однією з найвищих на ринку мобайлу — від $18 до $65+ у США, Великобританії та ЄС. Проте згідно з галузевими звітами Signicat (Battle to Onboard) та бенчмарками Sumsub і Onfido, від 63% до 68% нових користувачів назавжди кидають реєстрацію на етапі проходження ідентифікації (KYC) або під час першої спроби прив'язати картку. Саме тому комерційний дизайн фінтех мобільного додатку — це не малювання красивих градієнтів на віртуальних картках, а жорстка інженерія збереження платного трафіку та захисту транзакцій.
За 14 років проєктування високонавантажених систем та мобільних інтерфейсів я бачив одну й ту саму архітектурну помилку: коли розробники намагаються виконати вимоги безпеки (PCI DSS, AML/KYC, 2FA) «в лоб», вони перетворюють вхід у додаток на допит із 14 текстових полів, а переказ коштів — на стресовий лабіринт із незрозумілими кодами помилок. У цьому матеріалі ми розберемо сучасний ux платіжних систем та онлайн банкінгу, покажемо, як скоротити час KYC-верифікації з 4 хвилин до 35 секунд, як працює нативне підтвердження транзакцій face id ux із тактильним відгуком Haptics та коли інвестиція у редизайн банківського додатку окупається за перший квартал.
Баланс між безпекою та швидкістю: де тертя (Friction) необхідне, а де воно дратує
У звичайному e-commerce головне правило звучить як «приберіть усі перешкоди між користувачем і кнопкою оплати». Проте у фінансових і крипто-продуктах повна відсутність тертя (Zero Friction) під час списання великих сум або зміни реквізитів викликає у клієнта паніку: «Якщо я можу переказати $5,000 одним випадковим дотиком, то шахрай зробить це так само легко». Тому професійна безпека інтерфейсу фінансового додатку будується на концепції адаптивного тертя (Dynamic / Intentional Friction).
1. Матриця розподілу тертя: де потрібна швидкість 0.3 секунди, а де — свідома пауза
Ми ділимо всі користувацькі сценарії фінтех-продукту на дві категорії: високочастотні безпечні дії (де будь-яка затримка дратує і знижує Retention) та незворотні фінансові операції високого ризику (де контрольоване мікро-тертя захищає від помилки та соціальної інженерії).
Повну специфікацію наших підходів до мобільної розробки наведено в хабі Мобільні додатки iOS / Android для бізнесу та стартапів.
| Категорія дії у фінтех-додатку | Неправильний UX (Втрата клієнтів або ризик фроду) | Інженерний стандарт UX (Баланс швидкості та довіри) | Вплив на метрики продукту |
|---|---|---|---|
| Перший запуск до поповнення (Exploration) | Стіна з вимогою паспорта та ІПН на 1-му екрані до показу інтерфейсу | Відкладена верифікація (Progressive Onboarding): миттєвий вхід через Apple/Google ID + демо-огляд курсів/тарифів | Зростання конверсії у старт KYC на +42%..+55% |
| Повторний вхід у застосунок (Daily Login) | Ручне введення 12-значного пароля + очікування SMS-коду 40 секунд | Біометрія Face ID / Touch ID та Passkeys (FIDO2): вхід за 0.4 секунди через апаратний Secure Enclave | Збільшення частоти сесій (DAU/MAU) у 2.3 раза |
| Дрібні щоденні платежі (до $100) | Тричі підтвердити дію в модальних вікнах і ввести CVV-код | Жест Slide-to-Pay у Thumb Zone + миттєвий Face ID без клавіатури | Час транзакції скорочується з 28 с до 2.5 секунди |
| Великий переказ або виведення на крипто-гаманець ($1,000+) | Миттєва відправка в 1 клік без прев'ю комісії мережі та одержувача | Навмисне тертя (Intentional Friction): екран фінальної звірки (адреса, мережа TRC20/ERC20, чиста сума) + утримання кнопки (Long-Press 1.5 с) | Зниження помилкових переказів і звернень у сапорт на −78% |
| Статус обробки транзакції в блокчейні / банку | Завислий спінер без пояснень або системний алерт `Error 502` | Покроковий живий трекер (Optimistic State): «Списано → Перевірка мережі → Зараховано» з таймером і квитанцією | Радикальне падіння тривожних тікетів «Де мої гроші?» |
2. Миттєвий фінансовий калькулятор та прозорість ставок у Thumb Zone (375px) на прикладі Kredit24
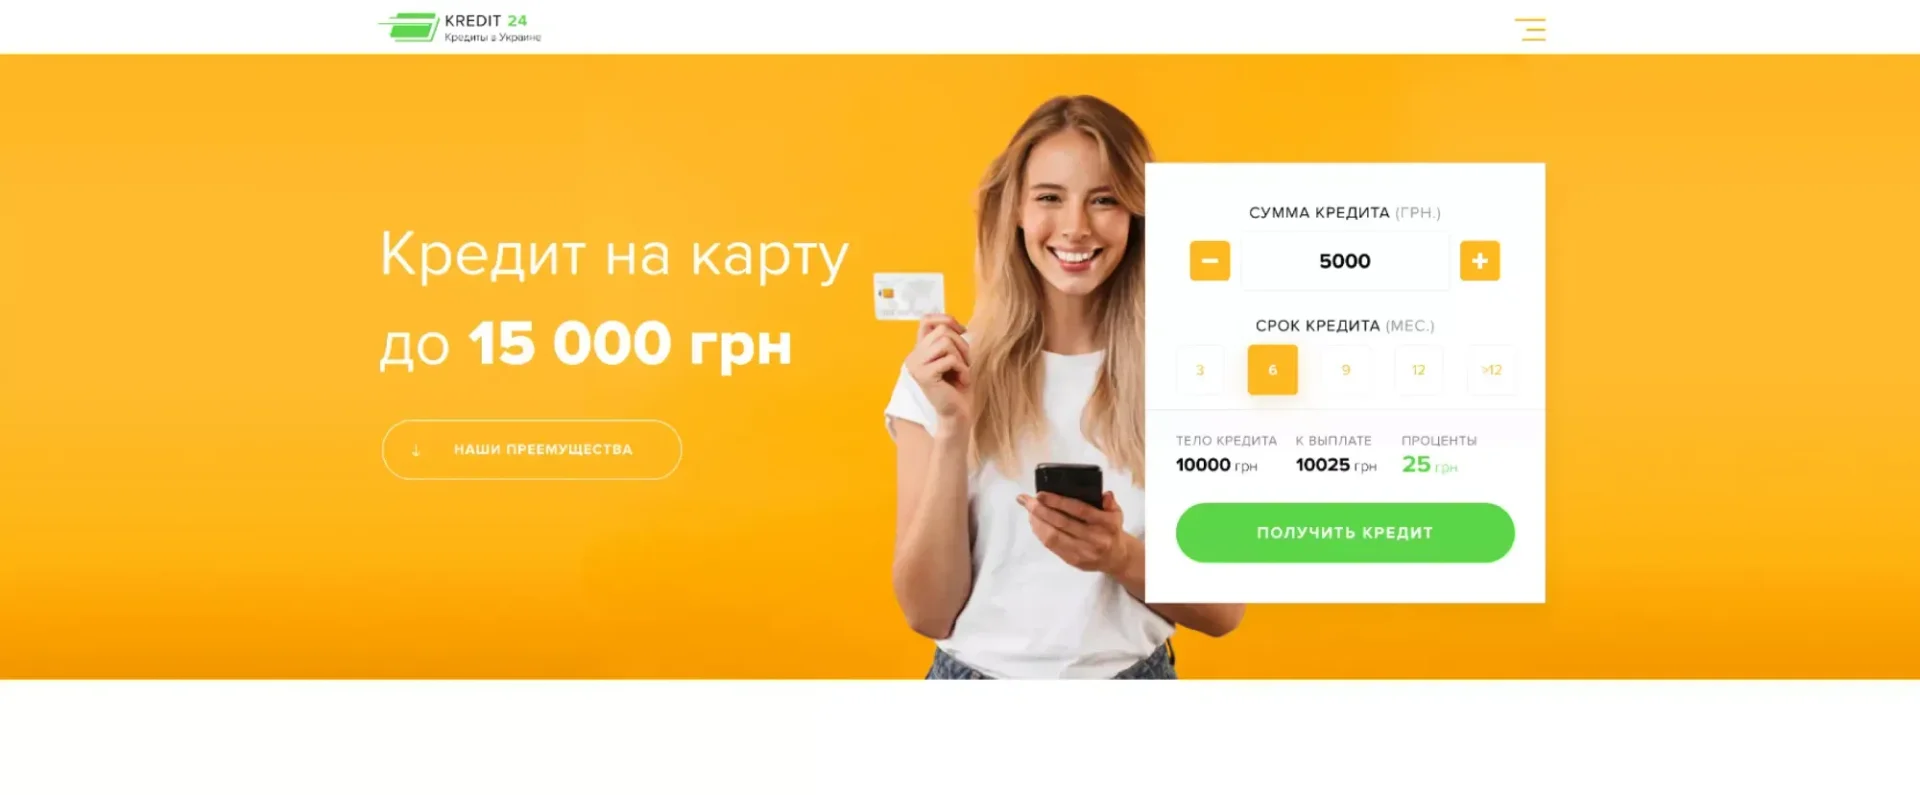
Коли користувач заходить у кредитний або платіжний сервіс зі смартфона, головний ворог довіри — приховані комісії та необхідність заповнювати анкету лише для того, щоб дізнатися реальну суму переплати.
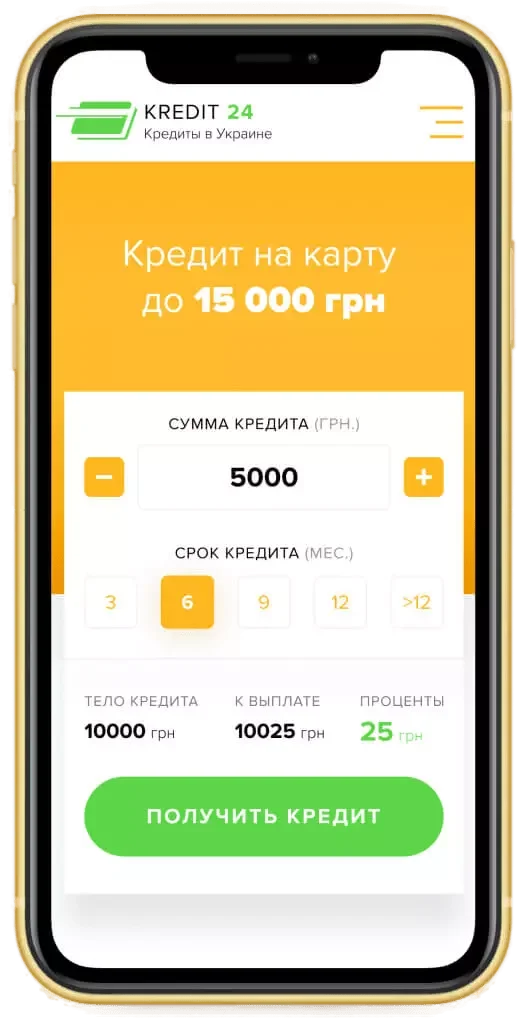
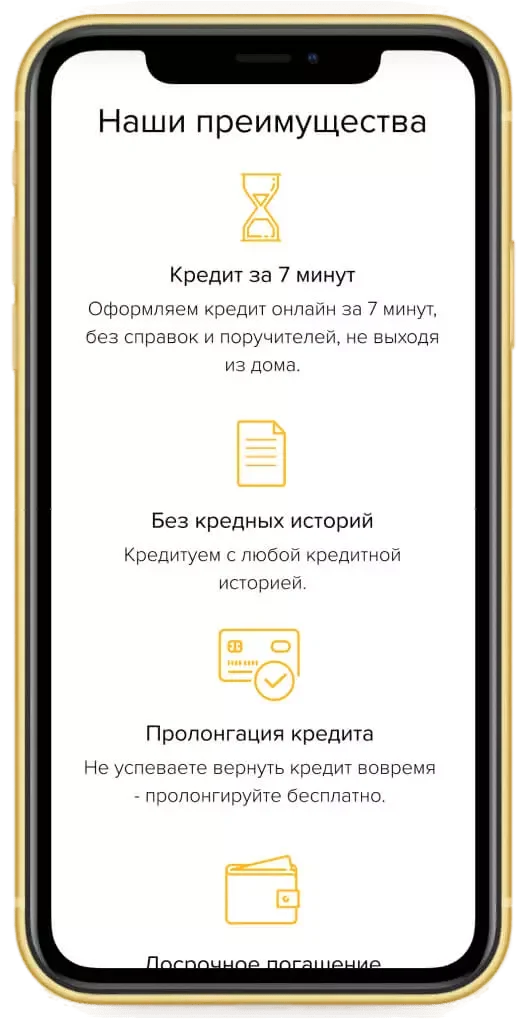
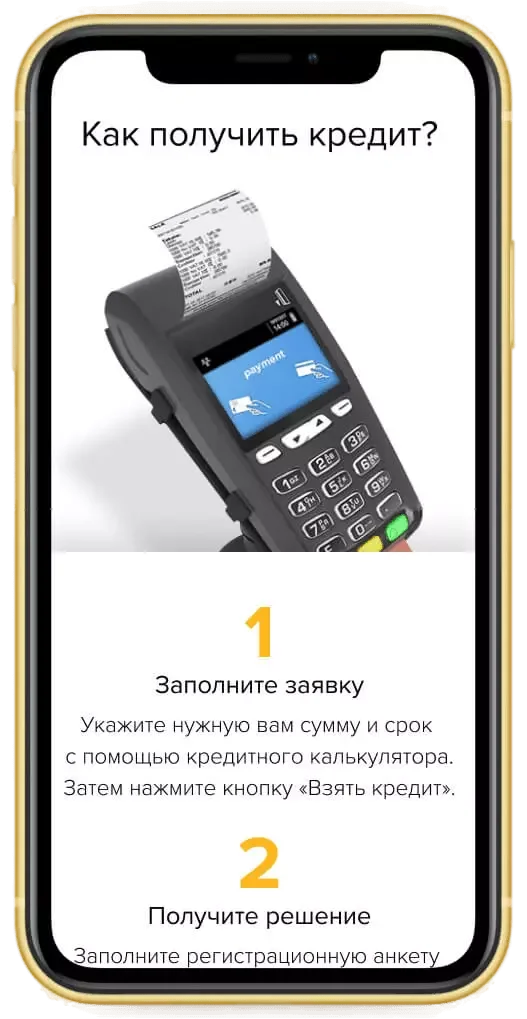
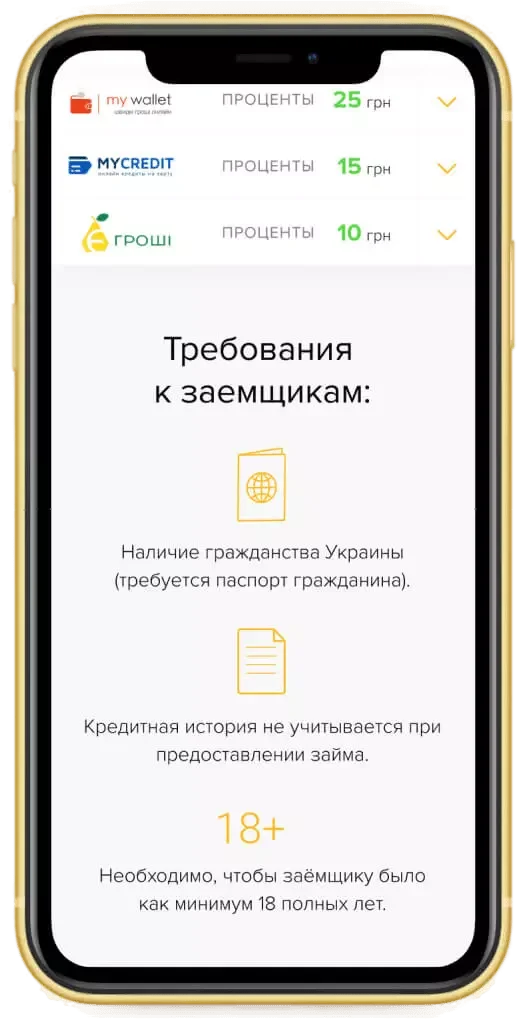
Саме таку задачу прозорості та швидкості ми вирішили у проєкті фінансового сервісу підбору й оформлення онлайн-кредитів Kredit24. На першому ж мобільному екрані (375px) ми розмістили інтерактивний калькулятор вибору суми та строку кредитування з великими сенсорними повзунками під великий палець (Thumb Zone): користувач рухає слайдер і за мілісекунди бачить точний розрахунок тіла кредиту, нарахованих відсотків та фінальної суми до повернення без жодних зірочок дрібним шрифтом. Нижче у компактних мобільних картках без горизонтального скролу структуровано каталог перевірених кредитних установ за ставкою, лімітом і віком, що дозволяє подати заявку в один тап:
Оптимізація онбордингу KYC: сканування документів через камеру без необхідності ручного введення
Процедура KYC (Know Your Customer) є обов'язковою вимогою регуляторів (НБУ, FCA, SEC, MiCA у Євросоюзі), але в руках некомпетентних проектувальників вона перетворюється на цвинтар маркетингового бюджету. За статистикою індустрії верифікації (Sumsub / Signicat), 70% користувачів закривають додаток, якщо проходження онбордингу триває довше 3 хвилин, а при невдалій першій спробі сфотографувати документ імовірність повного видалення застосунку зростає рівно втричі (3x).
1. 4 інженерні патерни e-KYC, які скорочують верифікацію з 4 хвилин до 35 секунд
Щоб перетворити регуляторний комплаєнс на безшовний процес, ми проєктуємо воронку ідентифікації за чотирма правилами:
Повна відмова від ручного набору паспортних даних (Zero Manual Typing): змушувати людину вручну вводити 20 полів (серію паспорта, ким виданий, дату народження, адресу прописки) на екранній клавіатурі смартфона — це гарантована втрата половини трафіку. Інтерфейс повинен одразу запускати камеру з автоматичним розпізнаванням тексту (OCR / MRZ-сканування) або зчитуванням біометричного чипа закордонного паспорта через NFC-модуль телефона (а для українського ринку — шеринг документів через Дія у 2 тапи).
Пасивна перевірка живості (Passive Liveness Detection) замість «квестів перед камерою»: старі системи просили користувача повертати голову по колу, моргати чи читати цифри вголос протягом 12 секунд, що викликало стрес і 25% помилкових відмов. Сучасний UX використовує пасивний Liveness: користувач просто дивиться в рамку на екрані 1.5–2 секунди, поки нейромережа у фоні перевіряє 3D-глибину обличчя та захист від дипфейків.
Контекстний мікро-фідбек у реальному часі (Real-Time Camera Guidance): замість того щоб приймати розмите фото і через 40 хвилин надсилати пуш «Верифікацію відхилено», інтерфейс камери прямо в момент наведення підказує: «Занадто темно — увімкніть світло», «Приберіть відблиск із лівого кута ID-картки» або автоматично робить знімок у мілісекунду ідеального фокусу.
Багаторівневий доступ (Tiered KYC / Progressive Disclosure): не вимагайте довідку про походження коштів чи виписку за комунальні послуги (Proof of Address) на старті. Відкрийте базовий гаманець із лімітом до $500 після експрес-перевірки за 30 секунд, а поглиблену верифікацію пропонуйте лише при перевищенні ліміту обороту.
2. Архітектура цифрової ідентифікації QBS ID, кастодіального зберігання та OTC-обміну в екосистемі QBS
У масштабних фінтех- та крипто-проектах модуль ідентифікації та безпеки має виглядати переконливо як для кінцевого користувача, так і для інституційних партнерів і комплаєнс-офіцерів.
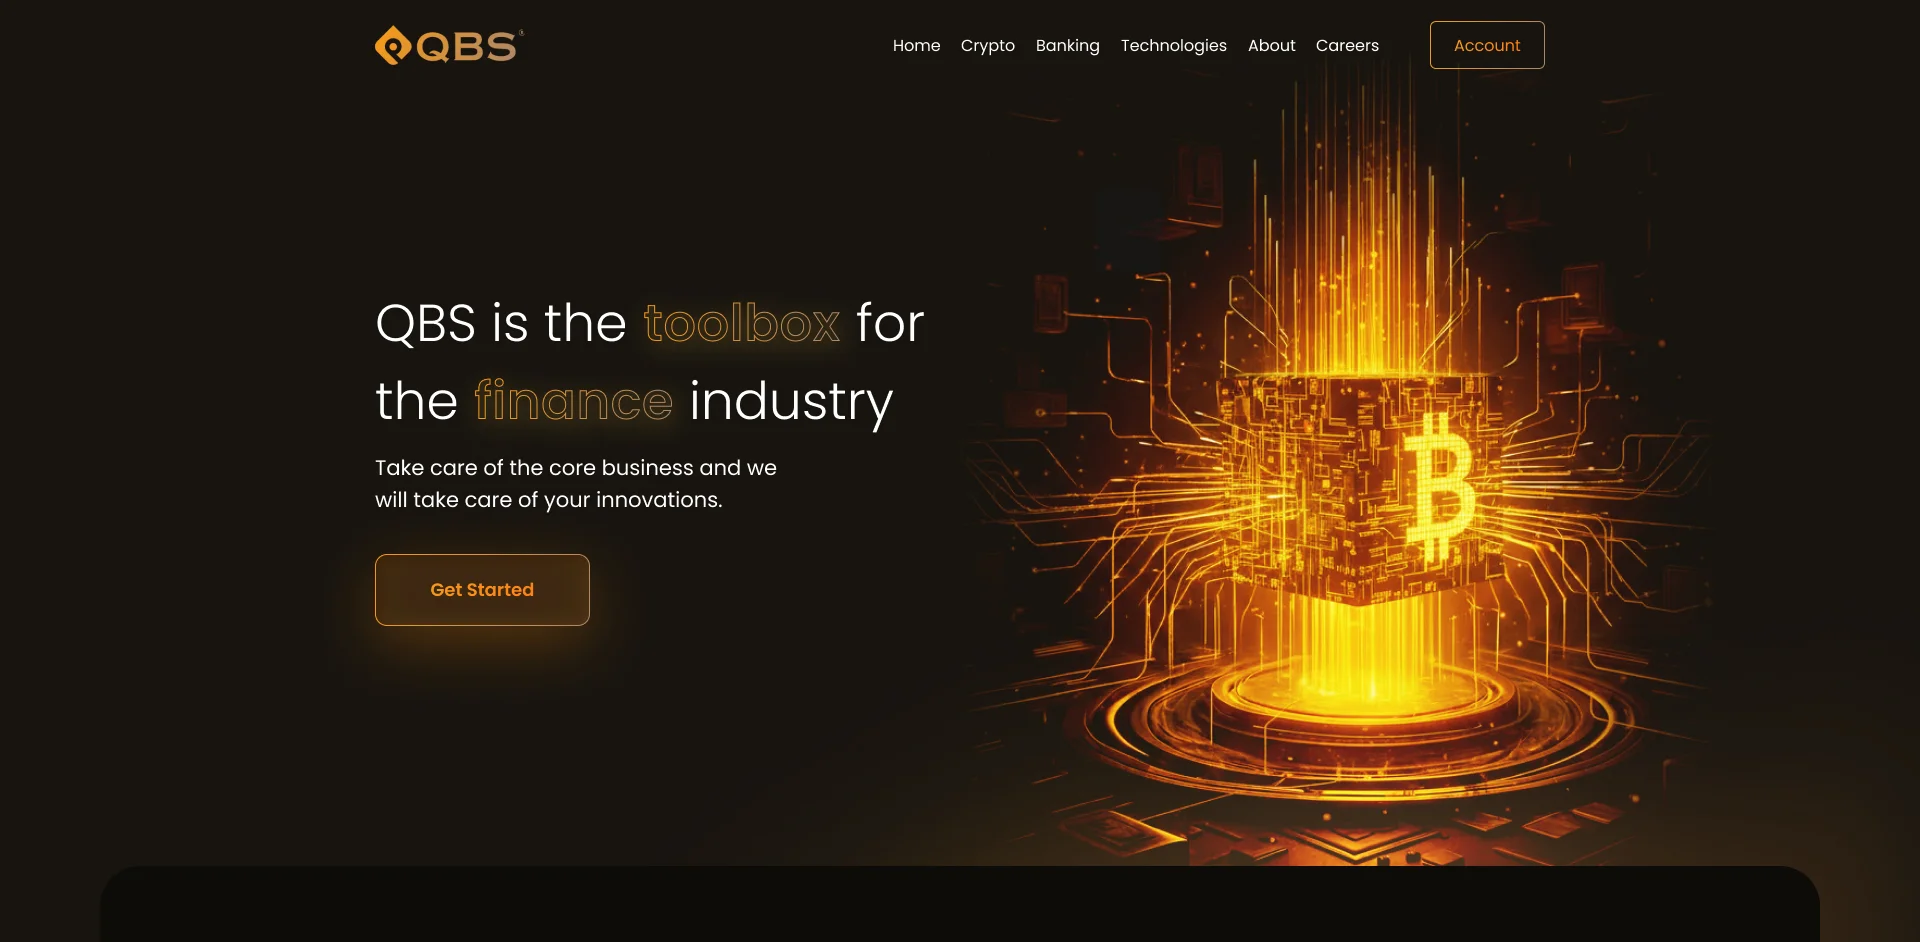
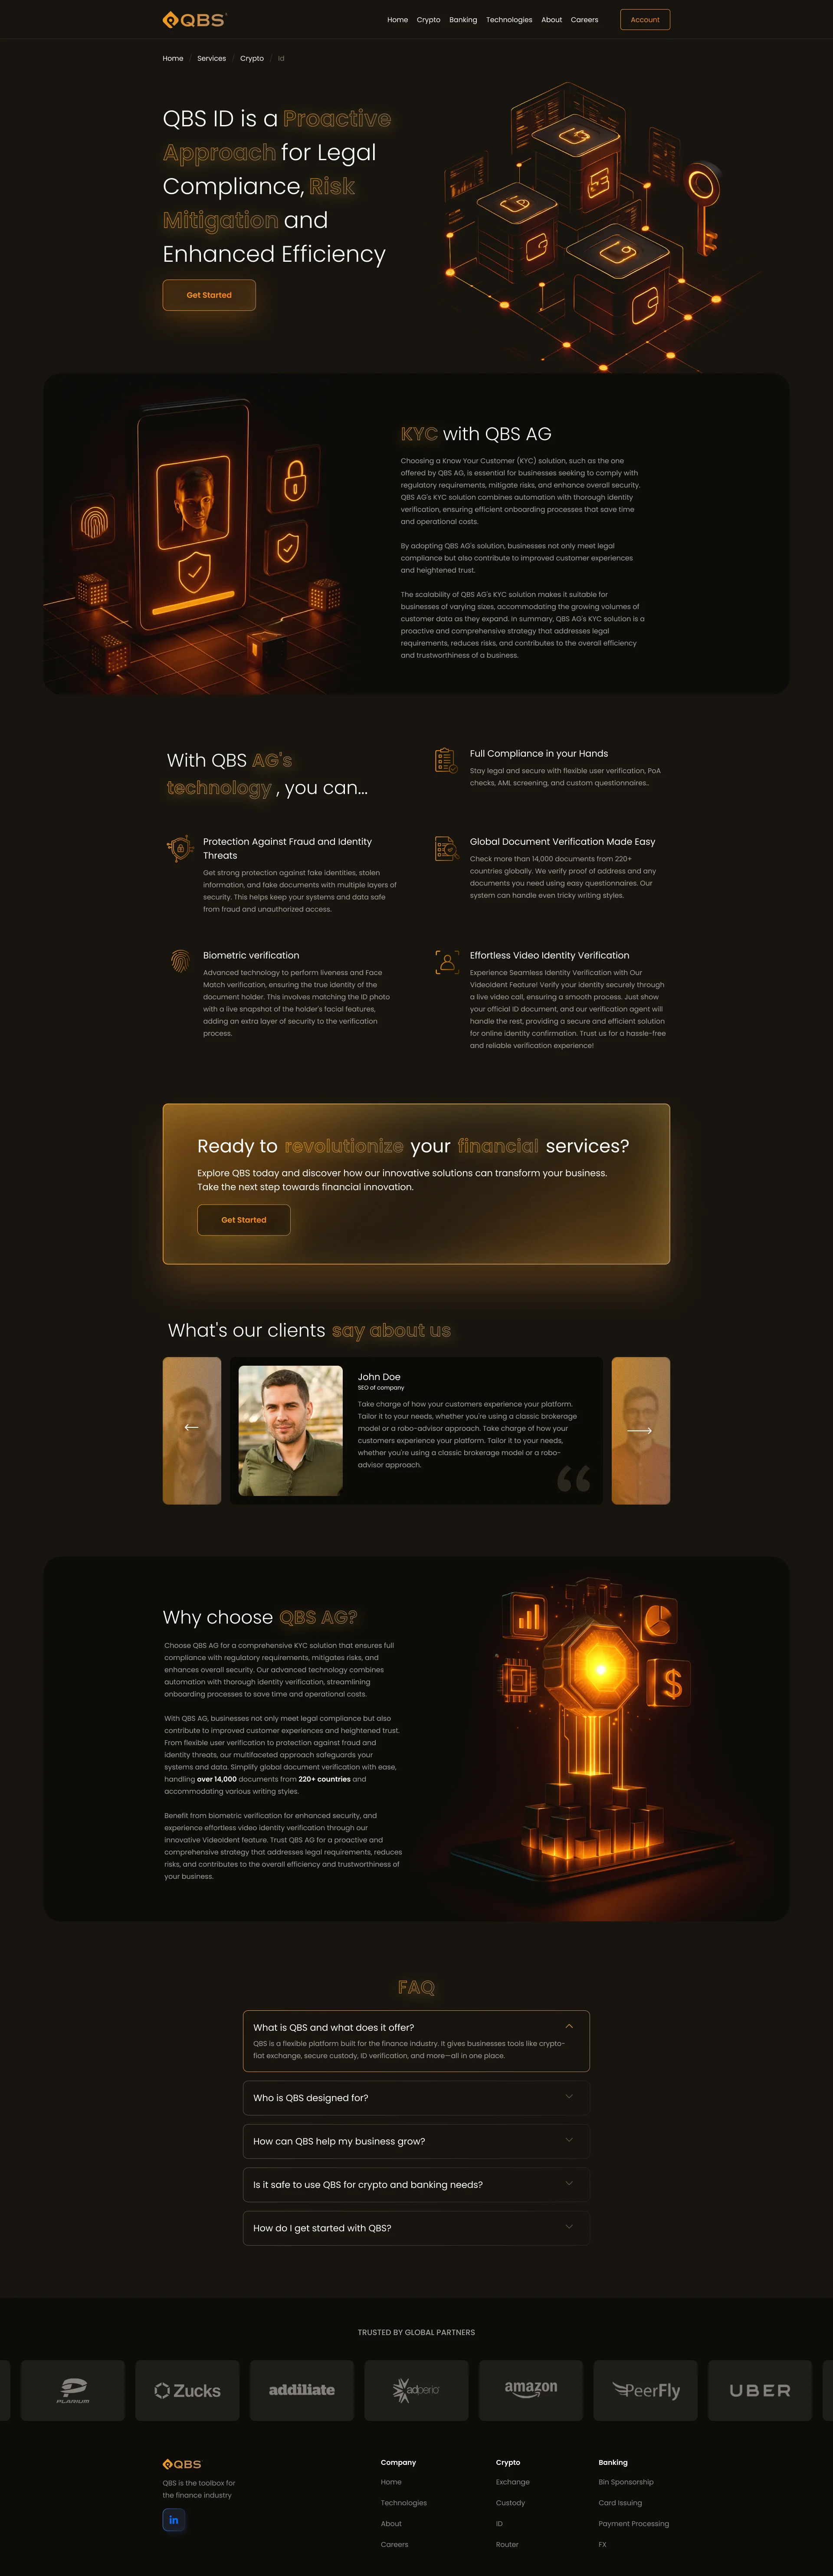
Показовим прикладом є розроблена нами мультипродуктова платформа для фінтех- та крипто-екосистеми QBS. Опрацювавши 5 візуальних концептів, ми створили статусний інтерфейс із преміальною темно-золотою 3D-графікою, який об'єднав банківський напрямок (BIN Sponsorship, Card Issuing, Payment Processing, FX) та чотири спеціалізовані крипто-вертикалі: інституційне зберігання цифрових активів Custody, OTC-обмінник Exchange, маршрутизатор ліквідності Smart Order Router та систему швидкої верифікації клієнтів QBS ID. На продуктовому екрані QBS ID користувача одразу зустрічає чітке позиціонування (`QBS ID is a Proactive Approach for Legal Compliance, Risk Mitigation and Enhanced Efficiency`), 3D-ілюстрація захищених криптографічних вузлів і наочний блок `KYC with QBS AG` із візуалізацією біометричного сканування обличчя та відбитка пальця на смартфоні:
Підтвердження Face ID / Touch ID та тактильний зворотний зв'язок (Haptic Feedback) успішної оплати
Момент списання грошей або підписання смарт-контракту — це кульмінаційна точка користувацького досвіду. Якщо після натискання кнопки «Надіслати $1,200» інтерфейс мовчить хоча б 1.5 секунди, мозок користувача сприймає це як зависання і людину охоплює страх подвійного списання. Саме тому сучасне підтвердження транзакцій face id ux поєднує криптографічну біометрію з фізичною тактильністю смартфона.
1. Passkeys (FIDO2), Apple Secure Enclave та мікро-хореографія Haptic Engine
Чому провідні необанки (Revolut, Monobank, Wise) та крипто-гаманці повністю відмовляються від SMS-кодів на користь біометрії та Passkeys?
Кінець епохи SMS-OTP: очікування SMS із 6 цифрами займає від 12 до 45 секунд, залежить від мобільного покриття у роумінгу і є вразливим до перехоплення (SIM-swapping). Заміна SMS на стандарт Passkeys (FIDO2 / WebAuthn) з апаратним ключем у Apple Secure Enclave або Android StrongBox скорочує підтвердження операції до 0.4 секунди при нульовому ризику фішингу.
Тактильний відгук (Haptic Feedback) як фізичний чек: на iOS (`UINotificationFeedbackGenerator`) та Android кожна фінансова дія обов'язково супроводжується характерним тактильним імпульсом вібромотора Taptic Engine. Короткий пружний подвійний клік (`.success`) одночасно з анімацією зеленої галочки дає нервовій системі користувача миттєве фізичне відчуття завершеної угоди, а різка потрійна вібрація (`.error`) попереджає про нестачу коштів або помилку мережі ще до того, як людина прочитає текст на екрані.
Вікно скасування (5-Second Undo Buffer): для швидких переказів між картками або оплати рахунків золотим стандартом UX є 5-секундний прогрес-бар «Скасувати переказ» унизу екрана. Знання того, що випадковий тап можна зупинити в один дотик, парадоксальним чином прискорює прийняття рішення про оплату.
2. Прозора покупка внутрішньої валюти та мульти-оплата (Crypto / Google Pay / Картки) на прикладі Poker Assistant
Ще вищі вимоги до швидкості та прозорості транзакцій виникають у мобільних AI-сервісах реального часу, де користувач купує пакети токенів або внутрішньої валюти безпосередньо перед початком ігрової сесії.
Показовим прикладом є розроблена нами промо-платформа та система монетизації для мобільного AI-додатка Poker Assistant, який у реальному часі розраховує математичне очікування (EV) та підказує оптимальні ходи за покерним столом. Щоб гравець не втрачав жодної секунди під час турніру, ми спроєктували надшвидкий процес онбордингу через сканування QR-коду, вітрину купонів `BUY COUPON` (`1000 VAV — 10$`, `3000 VAV — 27$`, `10000 VAV — 85$`, `30000 VAV — 240$`, `100000 VAV — 750$`) та мобільний екран `Buy points` із вкладками `Select value` / `I have a coupon` і бейджами знижок за обсяг (`5% OFF`, `10% OFF Popular`, `20% OFF`, `30% OFF Best value`), після чого користувач переходить до оплати у криптовалюті, Google Pay або Visa/MasterCard:

Аналітика витрат та баланс: наочні інтерактивні графіки, які зчитуються за 1 секунду
Користувач відкриває банківський, інвестиційний чи трейдинговий додаток у середньому 3–5 разів на день, але середня тривалість сесії становить лише 18–25 секунд. Людина не хоче розгадувати складні бухгалтерські таблиці на 6-дюймовому екрані — їй потрібна миттєва відповідь на три питання: «Скільки в мене вільних грошей?», «Куди пішли кошти цього місяця?» та «Яка прибутковість (ROI / P&L) мого портфеля?».
Стандартний банківський/крипто-онбординг проти Інженерного UX (Passive KYC + Passkeys + 1-Tap Deposit) при бюджеті залучення $15,000/міс
- Відвал на етапі реєстрації та KYC (Drop-Off): 68% (2,040 із 3,000 користувачів видаляють додаток)
- Конверсія з інсталу в перше поповнення (FTD): 14.0% (лише 420 клієнтів доходять до першої транзакції)
- Реальна вартість активованого клієнта (CAC): $35.71 (більше ніж у 7 разів вище за ціну інсталу CPI)
- Витрати на сапорт і повторні перевірки документів: $4,500/міс (через розмиті фото та завислі статуси платежів)
- Втрачений рекламний бюджет щомісяця: $10,200/міс зливається на інстали, що не пройшли KYC
- Проходження KYC за 35 с (OCR + Passive Liveness): 74% успішної верифікації з першої спроби (замість 32%)
- Конверсія з інсталу в перше поповнення (FTD): 34.0% (1,020 платоспроможних клієнтів щомісяця)
- Зниження реальної вартості клієнта (Active CAC): З $35.71 до $14.70 (−58.8% без зміни ставок у рекламі)
- Економія на тікетах підтримки та ручній модерації: −$3,100/міс завдяки авто-підказкам камери й трекеру транзакцій
- Додаткова чиста LTV-маржа продукту: +$54,100/міс (+$649,200 на горизонті 12 місяців)
Коли ви зменшуєте відвал на KYC-онбордингу з 68% до 26%, ви фактично отримуєте на 600 платоспроможних клієнтів більше щомісяця без жодного додаткового долара вливань у рекламні мережі.
1. Принципи візуалізації фінансових даних на вузькому в'юпорті (375px)
При проведенні редизайн банківського додатку або інвестиційного трекера ми замінюємо перевантажені кругові діаграми на три високоточні патерни:
Табулярні цифри (`font-variant-numeric: tabular-nums`): усі суми балансів, котирування криптовалют і відсотки прибутковості верстаються шрифтами з фіксованою шириною знаків. Коли курс біткоїна або баланс змінюється в реальному часі, рядок не «стрибає» по горизонталі, а розряди центів завжди стоять ідеально один під одним.
Інтерактивний скрабінг графіка одним пальцем (Touch Scrubbing): замість дрібних тултіпів, у які неможливо влучити на ходу, користувач просто затискає палець на кривій дохідності й веде вліво-вправо — синхронно з рухом пальця у верхній частині екрана оновлюється точна сума на обрану дату і спрацьовує легкий тактильний тік (`UISelectionFeedbackGenerator`).
Кольорове кодування та логотипи мерчантів: замість незрозумілих банківських виписок на кшталт `POS TERM 48291 KYIV UA` інтерфейс автоматично підтягує чистий логотип бренду, категорію витрат і показує прогрес-бар денного чи місячного ліміту.
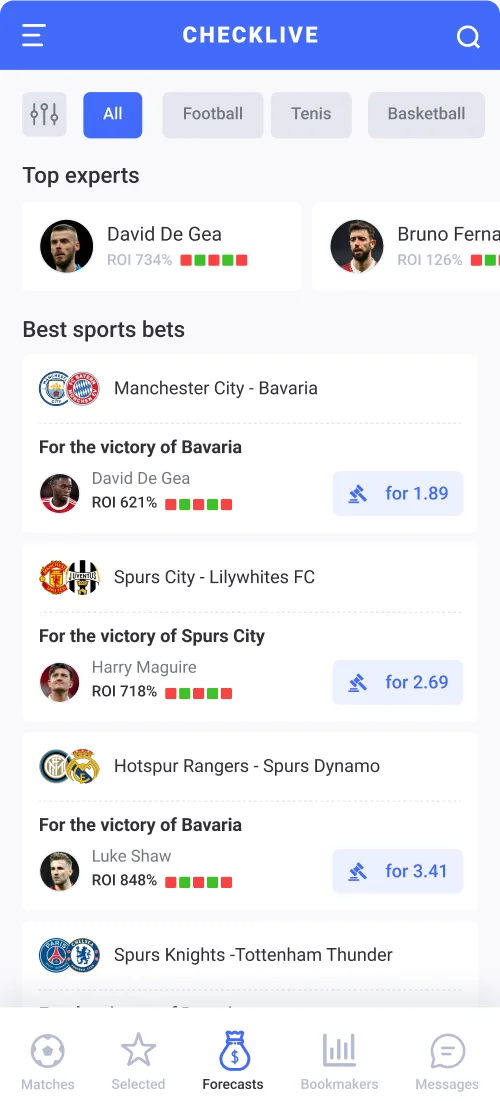
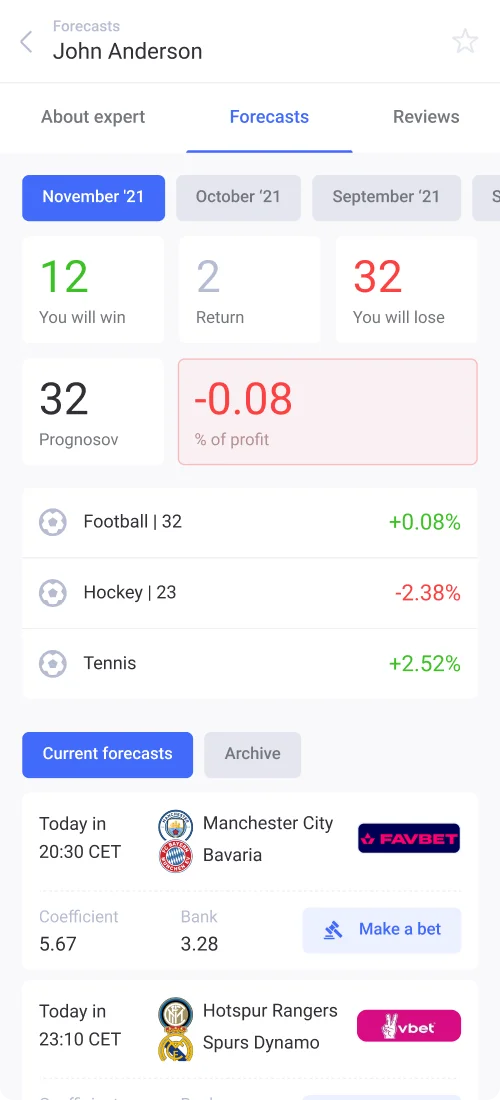
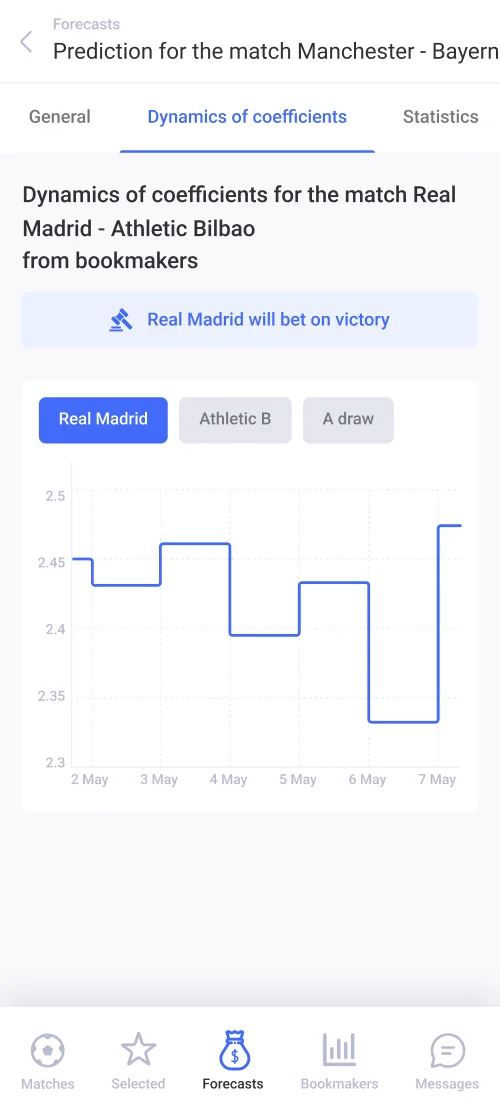
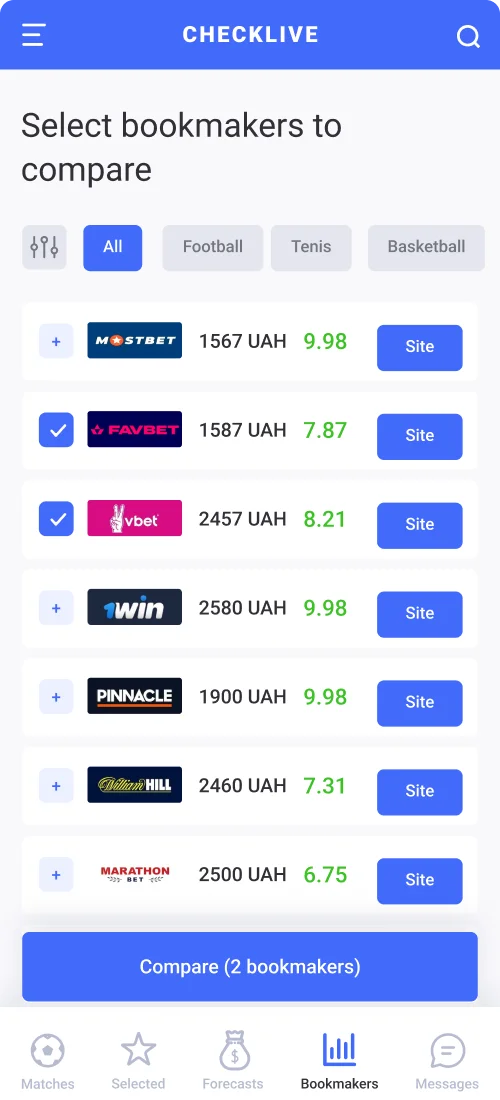
2. Візуалізація ROI, фінансової статистики за місяцями та графіків котирувань на прикладі додатку CheckLive
Робота з інтенсивними потоками цифр у реальному часі вимагає бездоганної візуальної ієрархії, щоб користувач зчитував прибутковість і ризики за долі секунди.
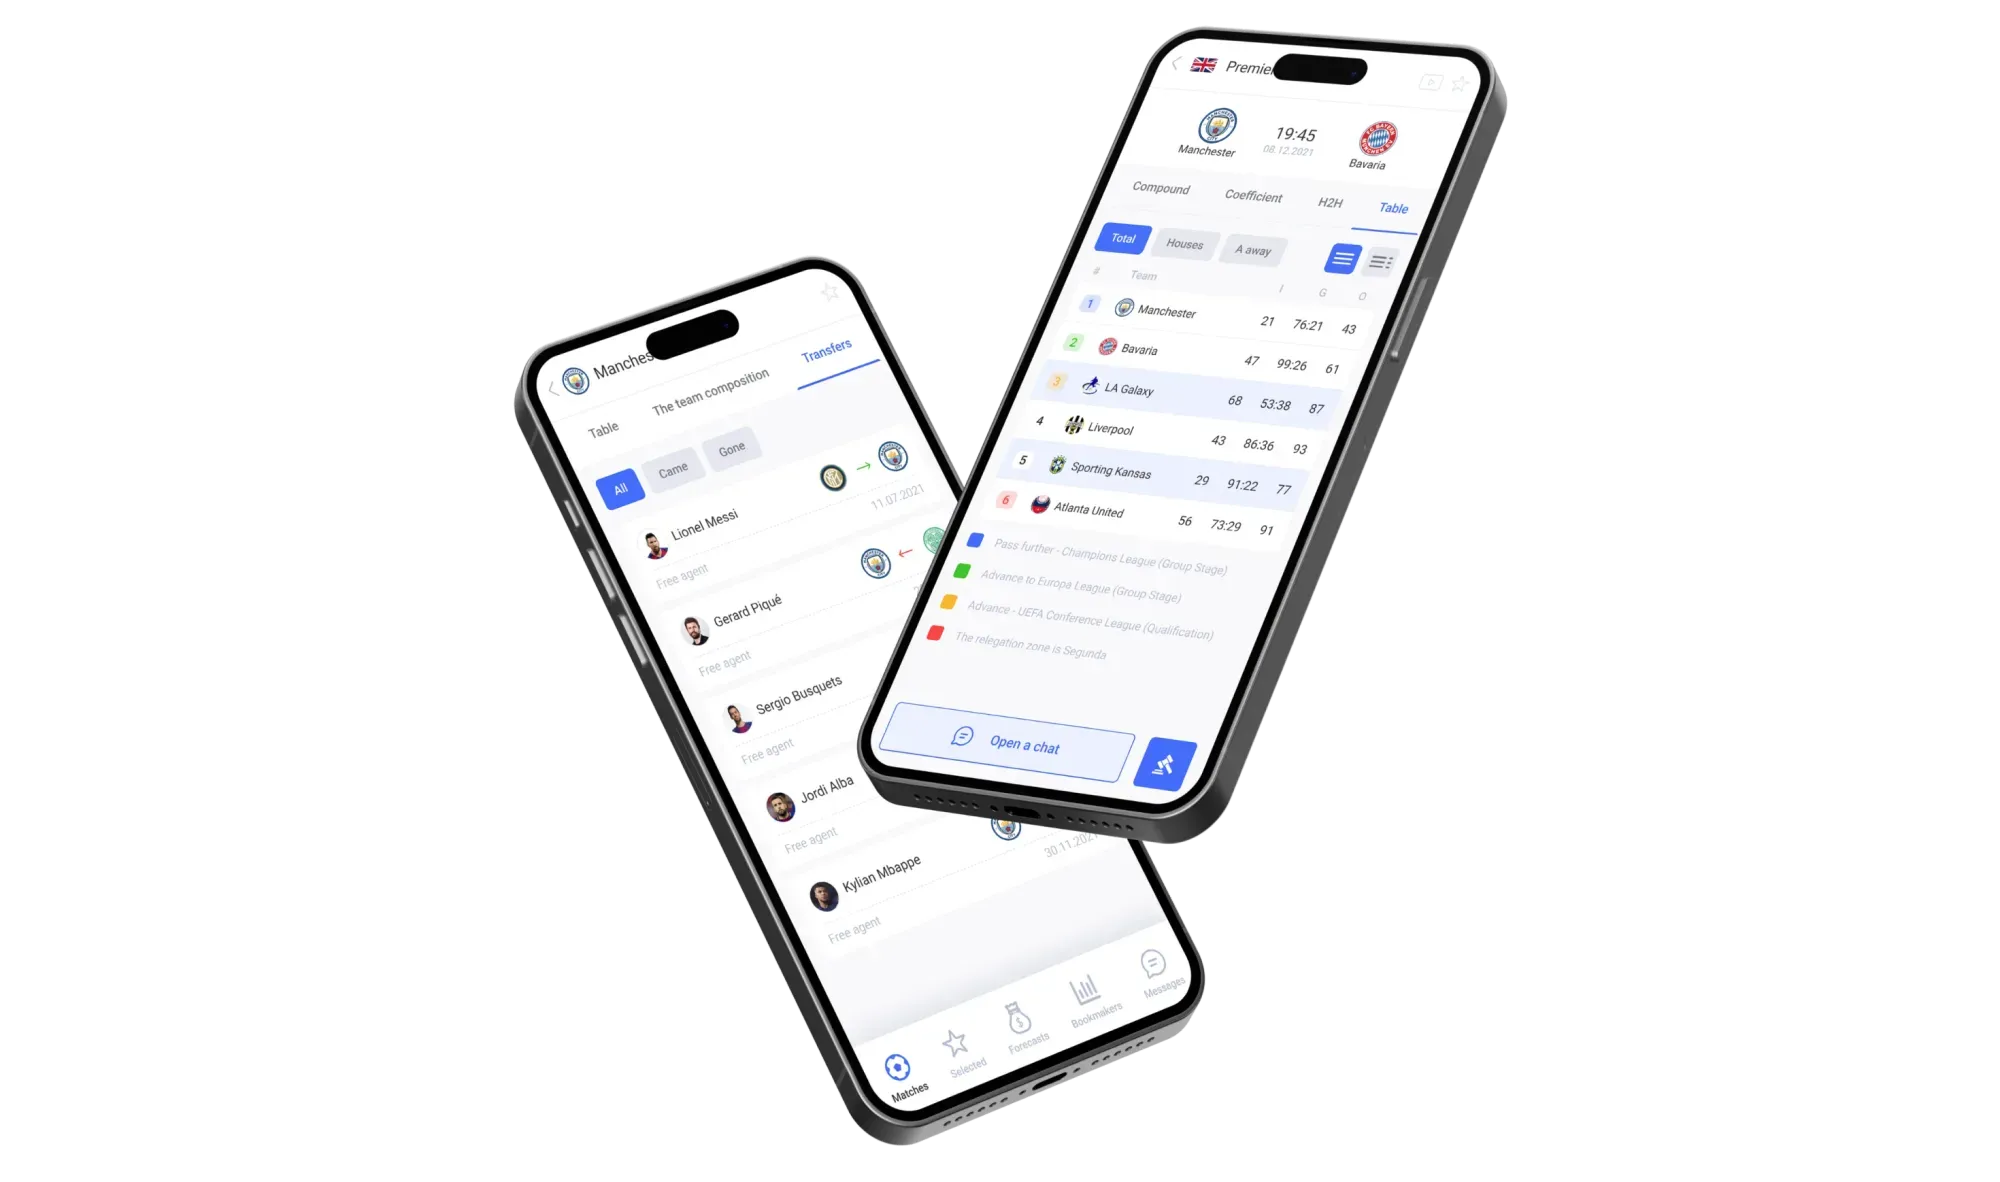
Саме таку high-density мобільну архітектуру ми спроєктували у додатку спортивної статистики та фінансової аналітики прогнозів CheckLive. На чотирьох мобільних екранах (`375px`) нижче показано, як ми звели складну математичну статистику у зручні компоненти: карусель `Top experts` і стрічку `Best sports bets` із показниками `ROI 734%`, `ROI 621%`, `ROI 848%` та кольоровими маркерами серії; вкладку аналітики експерта за місяцями (`November '21`, `October '21`) із картками результативності (`12 You will win`, `2 Return`, `32 You will lose`, `% of profit`) і розбивкою прибутковості за дисциплінами (`Football +0.08%`, `Tennis +2.52%`); інтерактивний графік динаміки коефіцієнтів `Dynamics of coefficients` по датах (`2 May – 7 May`) та екран порівняння операторів `Select bookmakers to compare` із сумами бонусів у гривні (`1567 UAH`, `2457 UAH`) і рейтингами:
Стандарти безпеки та дизайн компонентів: запобігання підгляданню номерів карт і балансів у публічних місцях
На відміну від десктопного інтернет-банкінгу, мобільним фінтех-додатком користуються у черзі на касі, в метро, у літаку чи за столиком у кав'ярні. Тому справжня безпека інтерфейсу фінансового додатку включає фізичний захист екрана від сторонніх очей (Shoulder Surfing Protection) та перехоплення даних буфера обміну.
1. Режим інкогніто (Privacy Blur), перевертання телефона (Flip-to-Hide) та захист реквізитів PCI DSS
При проєктуванні компонентної бази банківських та крипто-застосунків ми закладаємо 4 обов'язкові захисні патерни:
Жест миттєвого приховування балансу (Tap / Flip to Blur): користувач повинен мати змогу одним тапом по сумі балансу (або простим перевертанням смартфона екраном донизу завдяки акселерометру) замінити всі грошові суми на естетичні зірочки `••••••` або ефект матового скла (Gaussian Blur). При цьому додаток запам'ятовує цей стан при наступному відкритті у людному місці.
Ізольований показ PAN-номера картки та CVV2: згідно зі стандартами PCI DSS, повний 16-значний номер картки та тризначний код CVV ніколи не відображаються на головному екрані відкритим текстом. Для їх перегляду або копіювання потрібен окремий тап по картці з миттєвою перевіркою Face ID, після чого CVV-код відкривається лише на 15 секунд і автоматично ховається.
Захист вразливих екранів у перемикачі додатків (App Switcher Privacy Screen): коли користувач згортає фінтех-додаток у фоновий режим на iOS або Android, операційна система робить скріншот останнього екрана для каруселі відкритих програм. Ми обов'язково накладаємо системний оверлей з логотипом банку або розмиттям у момент події `applicationWillResignActive`, щоб ніхто не побачив баланс чи seed-фразу у списку запущених вікон.
Контроль отруєння крипто-адрес (Address Poisoning Protection): у Web3-гаманцях шахраї генерують адреси, де перші та останні 4 символи збігаються з адресою клієнта. Тому в UI переказу ми ніколи не скорочуємо адресу до `0x71...89A2` на фінальному екрані підтвердження — ми виводимо повний рядок із кольоровим підсвічуванням контрольних груп символів.
2. Чек-лист перед стартом розробки: як оцифрувати всі екрани фінтех-MVP за 5 хвилин
Головна причина, чому бюджети на розробку фінансових додатків роздуваються з $15,000 до $45,000+ у процесі програмування — це пропущені на етапі ТЗ «крайові стани» (Edge Cases): екрани відхиленої верифікації, лімітів НБУ/FCA, відновлення доступу при втраті телефона, блокування картки чи очікування підтверджень мережі.
Щоб не платити розробникам подвійний тариф за переробку логіки, перед стартом дизайну перевірте повноту вашої специфікації:
Чи спроєктовано сценарій Fallback-авторизації, якщо камера розбита або Face ID не спрацював?
Чи є окремі стани для транзакцій зі статусами Pending, Declined (Insufficient Funds), Security Hold та Reversed?
Чи закладено екран керування активними сесіями та прив'язаними пристроями?
Згенерувати повну карту обов'язкових екранів і користувацьких сценаріїв під ваш фінтех або крипто-продукт ви можете прямо зараз у нашому інженерному інструменті Генератор структури екранів мобільного додатку (Idea-to-Screens).
Головні висновки
Плануєте запуск або редизайн фінтех, платіжного чи крипто-додатку?
До 68% користувачів видаляють фінтех-додатки під час реєстрації через важкі анкети — перехід на OCR/NFC-сканування документів та пасивний Liveness скорочує KYC до 35 секунд і знижує реальний CAC на 58%.
Безпека не повинна вбивати щоденну швидкість: використовуйте миттєву біометрію Face ID та Passkeys (0.4 с) для входу й дрібних оплат, залишаючи навмисне тертя (Long-Press та фінальну звірку) лише для великих переказів.
Тактильний зворотний зв'язок (Haptic Feedback) і прозорий покроковий трекер статусу транзакції знімають тривогу користувача в момент списання коштів і скорочують навантаження на сапорт на 70%+.
Захист від підглядання в публічних місцях (Privacy Blur за тапом або перевертанням телефона, маскування CVV та блокування скріншотів у App Switcher) формує інституційну довіру до продукту.